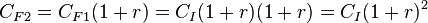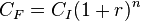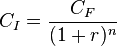martes, 27 de octubre de 2015

ANUALIDAD Y AMORTIZACIÓN

                                      Formula      A=C*i/1-(1+i)-n

ANUALIDAD
-Cantidad de dinero igual
-En periodos y tiempos iguales
-No tiene que incluir forzosamente en plazo de tiempo anuales

AMORTIZACIÓN
-Es la cantidad de dinero que salda gradualmente una deuda
-Considerando los intereses que genera dicha deuda
-Respetando los plazos de tiempo estipulados

ejemplo:
Institucion
capital: 463200
tasa de interes : 39% anual
tiempo: 5 años
tiempo 30 bimestres
interes: 0.058333333


ALTERNATIVA 2  fecha de pago anualidad interes amortizacion saldos  0.05833333 463200
1 26/12/2015 $33,053.06 $27,020.00 $6,033.06 $457,166.94
2 26/02/2016 $33,053.06 $26,668.07 $6,384.98 $450,781.96
3 26/04/2016 $33,053.06 $26,295.61 $6,757.44 $444,024.52
4 26/06/2016 $33,053.06 $25,901.43 $7,151.63 $436,872.89
5 26/08/2016 $33,053.06 $25,484.25 $7,568.80 $429,304.09
6 26/10/2016 $33,053.06 $25,042.74 $8,010.32 $421,293.77
7 26/12/2016 $33,053.06 $24,575.47 $8,477.59 $412,816.18
8 26/02/2017 $33,053.06 $24,080.94 $8,972.11 $403,844.07
9 26/04/2017 $33,053.06 $23,557.57 $9,495.49 $394,348.58
10 26/06/2017 $33,053.06 $23,003.67 $10,049.39 $384,299.19
11 26/08/2017 $33,053.06 $22,417.45 $10,635.60 $373,663.59
12 26/10/2017 $33,053.06 $21,797.04 $11,256.01 $362,407.58
13 26/12/2017 $33,053.06 $21,140.44 $11,912.61 $350,494.96
14 26/02/2018 $33,053.06 $20,445.54 $12,607.52 $337,887.45
15 26/04/2018 $33,053.06 $19,710.10 $13,342.96 $324,544.49
16 26/06/2018 $33,053.06 $18,931.76 $14,121.29 $310,423.20
17 26/08/2018 $33,053.06 $18,108.02 $14,945.04 $295,478.16
18 26/10/2018 $33,053.06 $17,236.23 $15,816.83 $279,661.33
19 26/12/2018 $33,053.06 $16,313.58 $16,739.48 $262,921.85
20 26/02/2019 $33,053.06 $15,337.11 $17,715.95 $245,205.90
21 26/04/2019 $33,053.06 $14,303.68 $18,749.38 $226,456.52
22 26/06/2019 $33,053.06 $13,209.96 $19,843.09 $206,613.43
23 26/08/2019 $33,053.06 $12,052.45 $21,000.61 $185,612.82
24 26/10/2019 $33,053.06 $10,827.41 $22,225.64 $163,387.18
25 26/12/2019 $33,053.06 $9,530.92 $23,522.14 $139,865.05
26 26/02/2020 $33,053.06 $8,158.79 $24,894.26 $114,970.78
27 26/04/2020 $33,053.06 $6,706.63 $26,346.43 $88,624.36
28 26/06/2020 $33,053.06 $5,169.75 $27,883.30 $60,741.05
29 26/08/2020 $33,053.06 $3,543.23 $29,509.83 $31,231.23
30 26/10/2020 $33,053.06 $1,821.82 $31,231.23 -                  0.01


INTERÉS COMPUESTO

El interés compuesto representa la acumulación de intereses que se han generado en un período determinado por un capital inicial (CI) o principal a una tasa de interés (r) durante (n) periodos de imposición, de modo que los intereses que se obtienen al final de cada período de inversión no se retiran sino que se revierten o añaden al capital inicial, es decir, se capitalizan.


Cálculo del interés compuesto
Para un período de tiempo determinado, el capital final (CF) se calcula mediante la fórmula
 \ C_{F1} = C_{I}(1+r)
Ahora, capitalizando el valor obtenido en un segundo período
 \ C_{F2} = C_{F1}(1+r) = C_{I}(1+r)(1+r) = C_{I}(1+r)^2
Repitiendo esto para un tercer período
 \ C_{F3} = C_{F2}(1+r) = C_{I}(1+r)^2 \cdot (1+r) = C_{I}(1+r)^3
y generalizando a n los períodos, se obtiene la fórmula de interés compuesto:
 \ C_F = C_I(1+r)^n
Donde:
 \ C_F  es el capital al final del enésimo período
 \ C_I  es el capital inicial
 \ r  es la tasa de interés expresada en tanto por uno (v.g., 4 % = 0,04)
 \ n  es el número de períodos
Para calcular la tasa de interés compuesto total se usa la fórmula:
 \ r_T = (1+r)^n-1
Donde:
 \ r_T  es la tasa de interés total expresada en tanto por uno (v.g., 1,85 = 185 %)
 \ r  es la tasa de interés expresada en tanto por uno (v.g., 4 % = 0,04)
 \ n  es el número de períodos
Para hacer cálculos continuos en el tiempo en lugar de calcular cantidades para finales de períodos puede usarse la tasa de interés instantánea \rho, así el capital final actualizado al tiempo t viene dado por:
 \ C_F(t) = e^{\rho t}
El resto de tasas pueden calcularse sin problemas a partir de la tasa de interés instantánea.

Obtención de los elementos de la fórmula de interés compuesto

De la ecuación del interés compuesto, para n períodos, se obtiene el capital inicial, conocidos el capital final, el interés y el número de períodos:
 \ C_I = \frac{ C_F} {( 1 + r)^n}
El número de períodos puede calcularse, conocidos los capitales inicial y final y el interés, despejando n en la última fórmula, obteniéndose:
 \ n = \frac{\log(C_F/C_I)} { \log(1 + r) }
El interés puede calcularse, conocidos los capitales inicial y final y el número de períodos, despojándole de esa misma fórmula:
 r =  \left( {\frac{C_F} {C_I}}\right)^{\frac{1} { n}}- 1= \sqrt[n]{\frac{C_F} {C_I} }- 1


DIAGRAMA TIEMPO VALOR

En estas ecuaciones de valor se hace uso de un concepto "Fecha Focal", la cual significa la fecha en las cual se capitalizan o actualizan las viejas y nuevas obligaciones. Para ello, el deudor y acreedor tienen que convenir:
1. La nueva tasa de interés a la que se hará la sustitución de las deudas originales.
2. La fecha de valuación, conocida como la fecha focal.
Para resolver este tipo de ecuaciones de valor, se hace uso del diagrama de tiempo-valor, en donde en la parte de arriba se anotan las fechas y deudas originales y en la parte de abajo se colocan las nuevas deudas. Veamos un par de ejemplos:
EJEMPLO 3.
El señor Juan Pelico firmó el primero del mes de febrero un pagaré por 15,000 quetzales a 120 días, con 9.7% de interés anual. 90 días después suscribió otro pagaré por 12,000 quetzales a 120 días, sin pagar intereses. 90 días después de esa fecha inicial, conviene con su acreedor, el señor Juan Miguel Solís, sustituir estas dos obligaciones en la siguiente forma.
Pagar 6,000 quetzales el 1 de mayo y recoger los dos pagarés, sustituyéndolo por uno solo a 150 días, contados a partir de la fecha en que se cancelan los 6,000 quetzales. El señor Juan Miguel Solís indicó estar de acuerdo con dicha renovación, siempre y cuando logre un rendimiento del 11.2% anual. ¿Qué pago único deberá realizar el señor Juan Pelico, al vencer los 240 días, considerando esta como la fecha focal? Utilice el año comercial.
a) ELABORANDO EL DIAGRAMA DE TIEMPO-VALOR
Ecuaciones de valor
b) HACIENDO LOS CALCULOS PARA EL VENCIMIENTO DE LOS PAGARES
Ecuaciones de valor
El Segundo pagaré no genera intereses.
c) LLEVANDO LOS VIEJOS MONTOS A LA FECHA FOCAL
Ecuaciones de valor
d) LLEVANDO LAS NUEVAS OBLIGACIONES A LA FECHA FOCAL
Se realizó un pago de 6,000 quetzales, los cuales ganan intereses en la fecha focal. Los cálculos son:
Ecuaciones de valor
El otro pago, o sea el último pago no gana intereses, dado que se paga en la fecha focal, por lo que se tiene la siguiente ecuación:
VIEJAS OBLIGACIONES = NUEVAS OBLIGACIONES
16,063.11+12,122 = 6,280 + X
28,175.11-6,280 = X
X = 21,895.11
e) RESPUESTA
El pago único que deberá hacer Juan Pelico será de 21,895.11 quetzales.


miércoles, 23 de septiembre de 2015

QUIERO SER COMO TU

<iframe src="//www.pixton.com/mx/embed/lkrifeev" frameborder="0" width="100%" height="384" allowfullscreen></iframe>

martes, 22 de septiembre de 2015

PROCESO DE PENSAMIENTO

Según la definición teórica, el pensamiento es aquello que se trae a la realidad por medio de la actividad intelectual. Por eso, puede decirse que los pensamientos son productos elaborados por la mente, que pueden aparecer por procesos racionales del intelecto o bien por abstracciones de la imaginacion
Tipos de pensamiento

Deductivo: ocurre cuando se toma una o varias proposiciones y de ellas se obtiene una conclusión. Resulta la forma de pensamiento más común, la que utilizamos a diario para intentar comprender los hechos que nos rodean, para analizar las historias que nos cuentan los demás, etcétera.
Inductivo: de forma opuesta a lo antes definido, este proceso se basa en una idea particular para luego generalizarla, apoyado en que su veracidad en el caso aislado se mantendrá en situaciones similares, aun sin poder comprobarlo.
Analítico: parte la realidad en porciones para poder evaluarla a través de mecanismos logicos .
Creativo: la base del arte, ya que se basa en la libertad de modificar una idea, agregando o quitando elementos sin restricciones impuestas por el marco de lo posible.
Sistémico: propone un sistema orgánico que interrelaciona los conceptos de manera compleja.
Crítico: analiza a la vez que evalúa las ideas, intentando obtener respuestas convincentes relacionadas con la moral, la ética, los gustos, las tendencias; es el tipo de pensamiento que nos ayuda a formar nuestra personalidad  y a reforzar nuestras convicciones a través de la observación activa de la realidad.
Interrogativo: a la hora de tratar un tema en particular, este tipo de pensamiento nos permite cuestionar distintos aspectos de nuestro interés, articulando así el proceso de aprendizaje.


PLAN DE VIDA

La vida en sociedad puede analizarse desde todo tipo de planteamientos. La economía, la historia o la medicina se ocupan de aspectos parciales que afectan a las personas ( la riqueza, los acontecimientos y la salud ). Hay muchos puntos de vista que son útiles para conocer la vida desde una perspectiva humana. Sin embargo, cada persona tiene de una u otra manera un proyecto vital, un plan de vida. Ya sea consciente o inconscientemente, todos tenemos in mente un proyecto para nuestra vida.

Un plan de vida es un esquema mental sobre cómo queremos que nuestra existencia transcurra. No se trata de elaborar una lista detallada de todo lo que queremos conseguir en un futuro, sino que es un esquema sencillo en relación con lo que consideramos más importante. Los tres elementos ya mencionados son tres pilares para construir un buen plan. Para tener buena salud es necesario incorporar hábitos saludables ( alimentación correcta y ejercicio físico ). Para tener el suficiente dinero que nos permita vivir con comodidad y bienestar es necesario trabajar en una actividad y, en la medida de nuestras posibilidades, vale la pena que sea placentera y que resulte gratificante. Por último, como compartimos la vida con otras personas es deseable que fomentemos lazos afectivos y que haya amor en nuestra vida íntima.